

Muốn đọc nhanh ý kiến kiểm toán ngoại trừ, hãy xác định vấn đề thuộc sai sót đã phát hiện hay thiếu bằng chứng, rồi đối chiếu khoản mục và thuyết minh liên quan. KIS Việt Nam hướng dẫn cách đánh giá ảnh hưởng đến lợi nhuận, tài sản và dòng tiền mà không suy diễn thành kết luận gian lận.
Một doanh nghiệp công bố lợi nhuận tăng trưởng chưa đủ để nhà đầu tư đánh giá chất lượng kết quả kinh doanh. Nếu báo cáo kiểm toán có ý kiến ngoại trừ, cần hiểu phần thông tin nào đang bị giới hạn trước khi sử dụng EPS, P/E hoặc P/B.
Bài viết tập trung vào cách đọc báo cáo và đặt câu hỏi kiểm chứng; không đánh giá hay kết luận sai phạm của doanh nghiệp cụ thể.
Ý kiến kiểm toán ngoại trừ là gì?
Đây là ý kiến được đưa ra khi sai sót, hoặc ảnh hưởng có thể có do thiếu bằng chứng kiểm toán, được đánh giá là trọng yếu nhưng không lan tỏa đối với báo cáo tài chính.
Theo phần trình bày về VSA 705 trong tài liệu chuyên đề kiểm toán do Bộ Tài chính công bố, cần phân biệt hai nguyên nhân: kiểm toán viên đã xác định sai sót hoặc chưa thu thập đủ bằng chứng thích hợp.
“Trọng yếu” không chỉ phụ thuộc số tiền lớn hay nhỏ. Bản chất thông tin và khả năng ảnh hưởng đến quyết định của người sử dụng cũng cần được xem xét.
“Không lan tỏa” cũng không có nghĩa vấn đề không đáng quan tâm. Một khoản phải thu bị ngoại trừ vẫn có thể ảnh hưởng đáng kể đến cách nhà đầu tư đánh giá chất lượng tài sản.
Ý kiến ngoại trừ khác các dạng ý kiến kiểm toán khác thế nào?
Điểm phân biệt chính là bản chất vấn đề và mức độ lan tỏa; không nên gom mọi ý kiến khác chấp nhận toàn phần thành “ngoại trừ”.
| Dạng ý kiến | Nội dung cốt lõi | Nhà đầu tư cần lưu ý |
|---|---|---|
| Chấp nhận toàn phần | Báo cáo được lập phù hợp với khuôn khổ áp dụng trên các khía cạnh trọng yếu | Vẫn cần phân tích rủi ro kinh doanh và chất lượng lợi nhuận |
| Ngoại trừ | Sai sót hoặc ảnh hưởng có thể có là trọng yếu nhưng không lan tỏa | Đọc kỹ cơ sở ngoại trừ và khoản mục liên quan |
| Trái ngược | Sai sót được xác định là trọng yếu và lan tỏa | Cần thận trọng khi sử dụng báo cáo làm nền tảng phân tích |
| Từ chối đưa ra ý kiến | Thường do thiếu bằng chứng, với ảnh hưởng có thể có trọng yếu và lan tỏa | Không được hiểu là kiểm toán viên đã xác nhận báo cáo đúng hoặc sai |
Bảng tóm lược các trường hợp chính theo VSA 700 và VSA 705; chuẩn mực còn đề cập trường hợp đặc biệt liên quan nhiều yếu tố không chắc chắn.
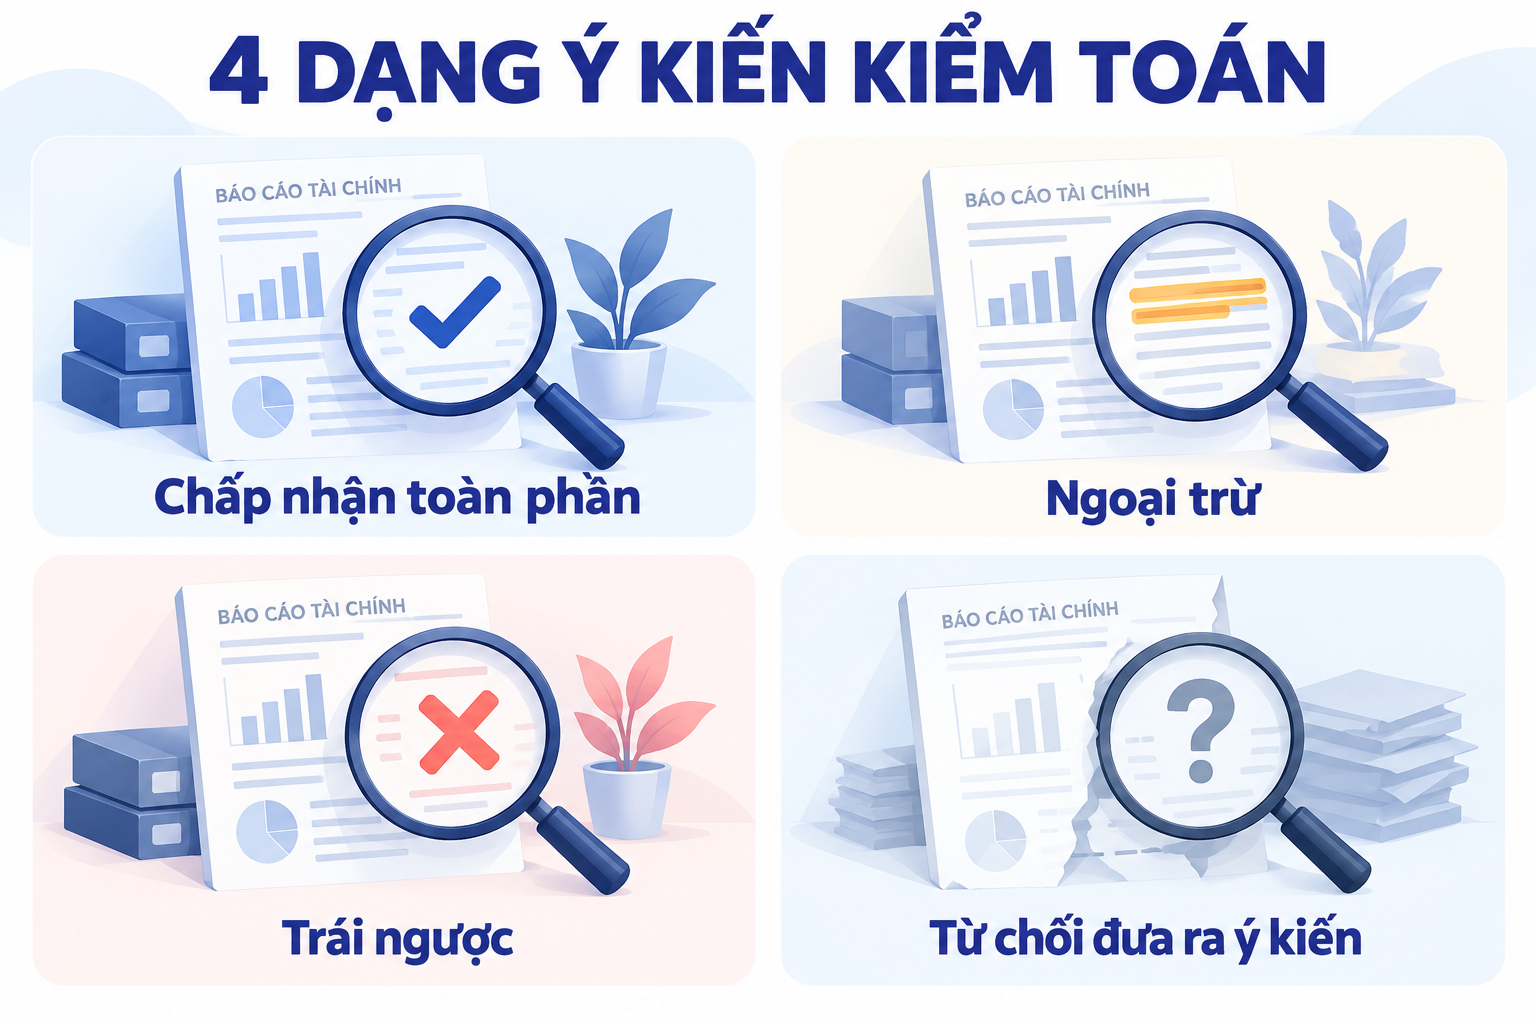
Phân biệt các dạng ý kiến dựa trên bản chất vấn đề và mức độ ảnh hưởng.
Nên đọc phần nào trước để hiểu nhanh nội dung ngoại trừ?
Hãy đọc theo thứ tự: loại báo cáo → ý kiến kiểm toán → cơ sở ngoại trừ → thuyết minh → giải trình và báo cáo kỳ sau.
Bước 1: Đã chọn đúng bộ báo cáo chưa?
Kiểm tra tên doanh nghiệp, kỳ kế toán, báo cáo riêng hay hợp nhất và ngày ký báo cáo kiểm toán.
Không ghép lợi nhuận hợp nhất với ngoại trừ chỉ xuất hiện trên báo cáo riêng rồi kết luận về toàn tập đoàn. Nếu hai bộ báo cáo có ý kiến khác nhau, cần xác định nguyên nhân và phạm vi ảnh hưởng.
Cũng cần phân biệt kiểm toán năm với soát xét bán niên. Soát xét cung cấp mức đảm bảo có giới hạn và sử dụng kết luận soát xét; không nên gọi đồng nhất với ý kiến kiểm toán năm.
Bước 2: Kiểm toán viên đã xác định sai sót hay đang thiếu bằng chứng?
Theo VSA 705 được Công ty Kiểm toán Expertis đăng tải, cách diễn đạt trong đoạn ý kiến giúp nhận diện khác biệt:
- Sai sót đã được xác định: thường đề cập ngoại trừ ảnh hưởng của vấn đề.
- Không đủ bằng chứng: thường đề cập ngoại trừ những ảnh hưởng có thể có của vấn đề.
Khác biệt này quyết định cách phân tích. Thiếu bằng chứng xác nhận khoản phải thu không đồng nghĩa toàn bộ khoản phải thu chắc chắn mất khả năng thu hồi.
Bước 3: Ngoại trừ liên quan khoản mục và kỳ nào?
Ghi lại tên khoản mục, số dư, thuyết minh được dẫn chiếu và thời điểm phát sinh.
Cần xác định vấn đề liên quan số dư đầu kỳ, giao dịch trong kỳ hay số dư cuối kỳ. Một nội dung tồn tại từ năm trước vẫn có thể ảnh hưởng số so sánh, lợi nhuận hoặc vốn chủ sở hữu hiện tại.
Bước 4: Có đủ căn cứ lượng hóa ảnh hưởng không?
Nếu kiểm toán viên đã nêu rõ ảnh hưởng, có thể sử dụng thông tin đó để xây dựng bảng phân tích bổ sung.
Nếu báo cáo không xác định được giá trị điều chỉnh, hãy ghi “chưa đủ cơ sở lượng hóa”. Không tự biến toàn bộ giá trị khoản mục bị ngoại trừ thành khoản lỗ.
Bước 5: Vấn đề đã được xử lý bằng bằng chứng nào?
Đọc giải trình của ban lãnh đạo, nhưng cần tìm thêm chứng từ, khoản thu tiền, hồ sơ pháp lý hoặc đánh giá trong báo cáo kỳ sau.
Lời giải thích “sẽ hoàn thiện hồ sơ” chưa chứng minh nội dung ngoại trừ đã được khắc phục.
Những khoản mục bị ngoại trừ cần được kiểm tra thế nào?
Mỗi khoản mục dẫn đến một nhóm câu hỏi khác nhau; không nên áp dụng cùng một cách điều chỉnh cho tất cả ngoại trừ.
| Khoản mục liên quan | Câu hỏi cần đặt ra | Thông tin nên đối chiếu |
|---|---|---|
| Phải thu khách hàng | Có căn cứ về số dư, khả năng thu hồi và dự phòng không? | Tuổi nợ, thu tiền sau kỳ báo cáo, tranh chấp |
| Hàng tồn kho | Vấn đề nằm ở hiện hữu, quyền sở hữu hay định giá? | Kiểm kê, giá gốc, dự phòng, tiêu thụ sau kỳ |
| Doanh thu | Điều kiện ghi nhận đã được đáp ứng chưa? | Hợp đồng, bàn giao, hóa đơn, công nợ |
| Đầu tư và bên liên quan | Có đủ hồ sơ xác định giá trị và bản chất giao dịch không? | Báo cáo bên nhận đầu tư, hợp đồng, phương án thu hồi |
| Chi phí vốn hóa | Chi phí có đủ điều kiện ghi nhận vào tài sản không? | Tiến độ dự án, chính sách kế toán, hồ sơ chi phí |
Đối với doanh nghiệp bất động sản, có thể đọc thêm bài nhận diện rủi ro hàng tồn kho qua pháp lý, tiến độ dự án và dòng tiền. Nội dung này giúp nối vấn đề kiểm toán với khả năng thu hồi vốn, thay vì chỉ nhìn giá trị ghi sổ.
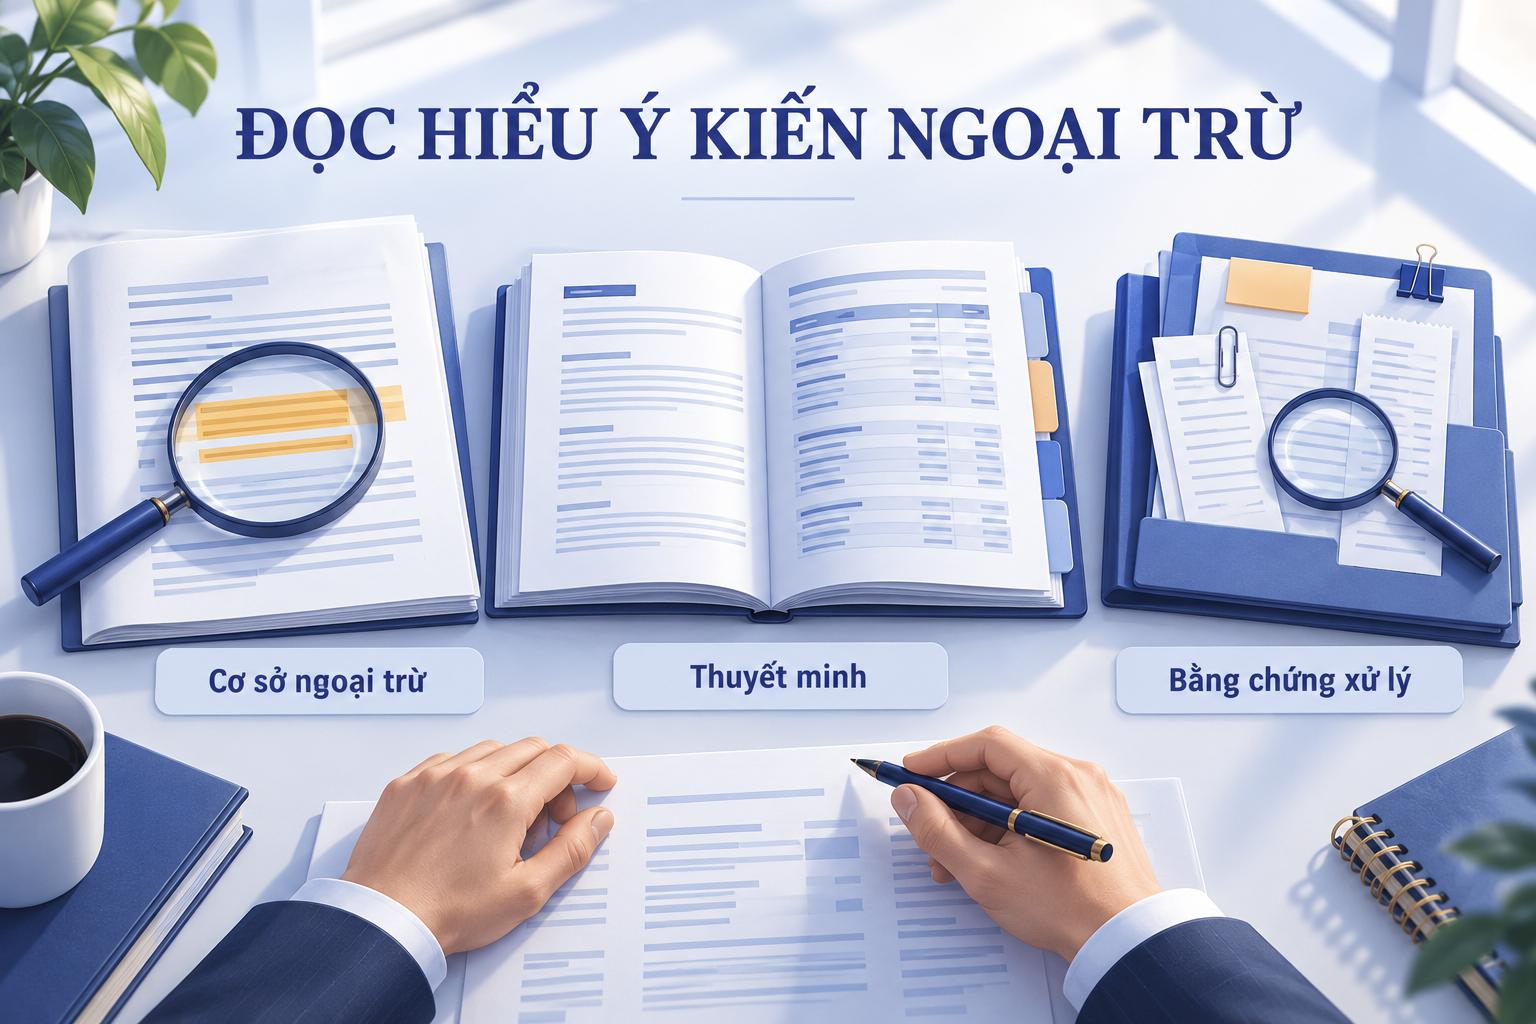
Đọc cơ sở ngoại trừ cùng thuyết minh khoản mục và bằng chứng xử lý.
Có thể tự điều chỉnh lợi nhuận sau khi đọc ngoại trừ không?
Chỉ nên lập kịch bản phân tích khi đủ dữ kiện; phải tách kịch bản khỏi số liệu chính thức và tránh điều chỉnh trùng.
Ví dụ giả định, kiểm toán viên xác định doanh nghiệp chưa ghi nhận một khoản chi phí. Trước khi điều chỉnh lợi nhuận, cần kiểm tra:
- Khoản chi phí thuộc kỳ hiện tại hay kỳ trước?
- Ảnh hưởng thuế đã được xác định chưa?
- Có liên quan lợi ích cổ đông không kiểm soát không?
- Báo cáo đang đọc đã ghi nhận điều chỉnh đó chưa?
Với ngoại trừ do thiếu bằng chứng, thường không đủ căn cứ để đưa ra một mức lợi nhuận điều chỉnh.
Nhà đầu tư có thể tham khảo cách đối chiếu biến động lợi nhuận trước và sau soát xét bán niên, đồng thời giữ thống nhất kỳ và phạm vi báo cáo.
Ý kiến ngoại trừ ảnh hưởng thế nào đến định giá cổ phiếu?
Ngoại trừ có thể làm giảm độ tin cậy của đầu vào định giá, nhưng không tạo ra một mức chiết khấu chung cho mọi doanh nghiệp.
Nếu vấn đề liên quan doanh thu hoặc chi phí, EPS và P/E cần được xem xét lại. Nếu liên quan giá trị tài sản, dự phòng hoặc đầu tư, giá trị sổ sách và P/B có thể cần phân tích bổ sung.
Lợi nhuận kế toán cũng không thay thế việc kiểm tra dòng tiền. Hãy đọc dòng tiền thuần từ hoạt động kinh doanh, nghĩa vụ nợ và khả năng thu hồi công nợ.
Với ngân hàng, cách đánh giá chất lượng tài sản có đặc thù riêng; bài lộ trình phân tích cổ phiếu ngân hàng qua nợ xấu, lợi nhuận và an toàn vốn cung cấp khung đối chiếu phù hợp hơn.
Cần ghi lại những gì trước khi đưa ra đánh giá?
Một bảng theo dõi ngắn giúp tránh bỏ sót vấn đề và kiểm tra việc khắc phục qua các kỳ.
KIS Việt Nam gợi ý ghi sáu trường thông tin:
- Loại báo cáo và kỳ kế toán.
- Bản chất ngoại trừ.
- Khoản mục và số dư liên quan.
- Ảnh hưởng đã được lượng hóa hoặc còn chưa xác định.
- Phương án xử lý của doanh nghiệp.
- Bằng chứng và kết luận ở kỳ tiếp theo.
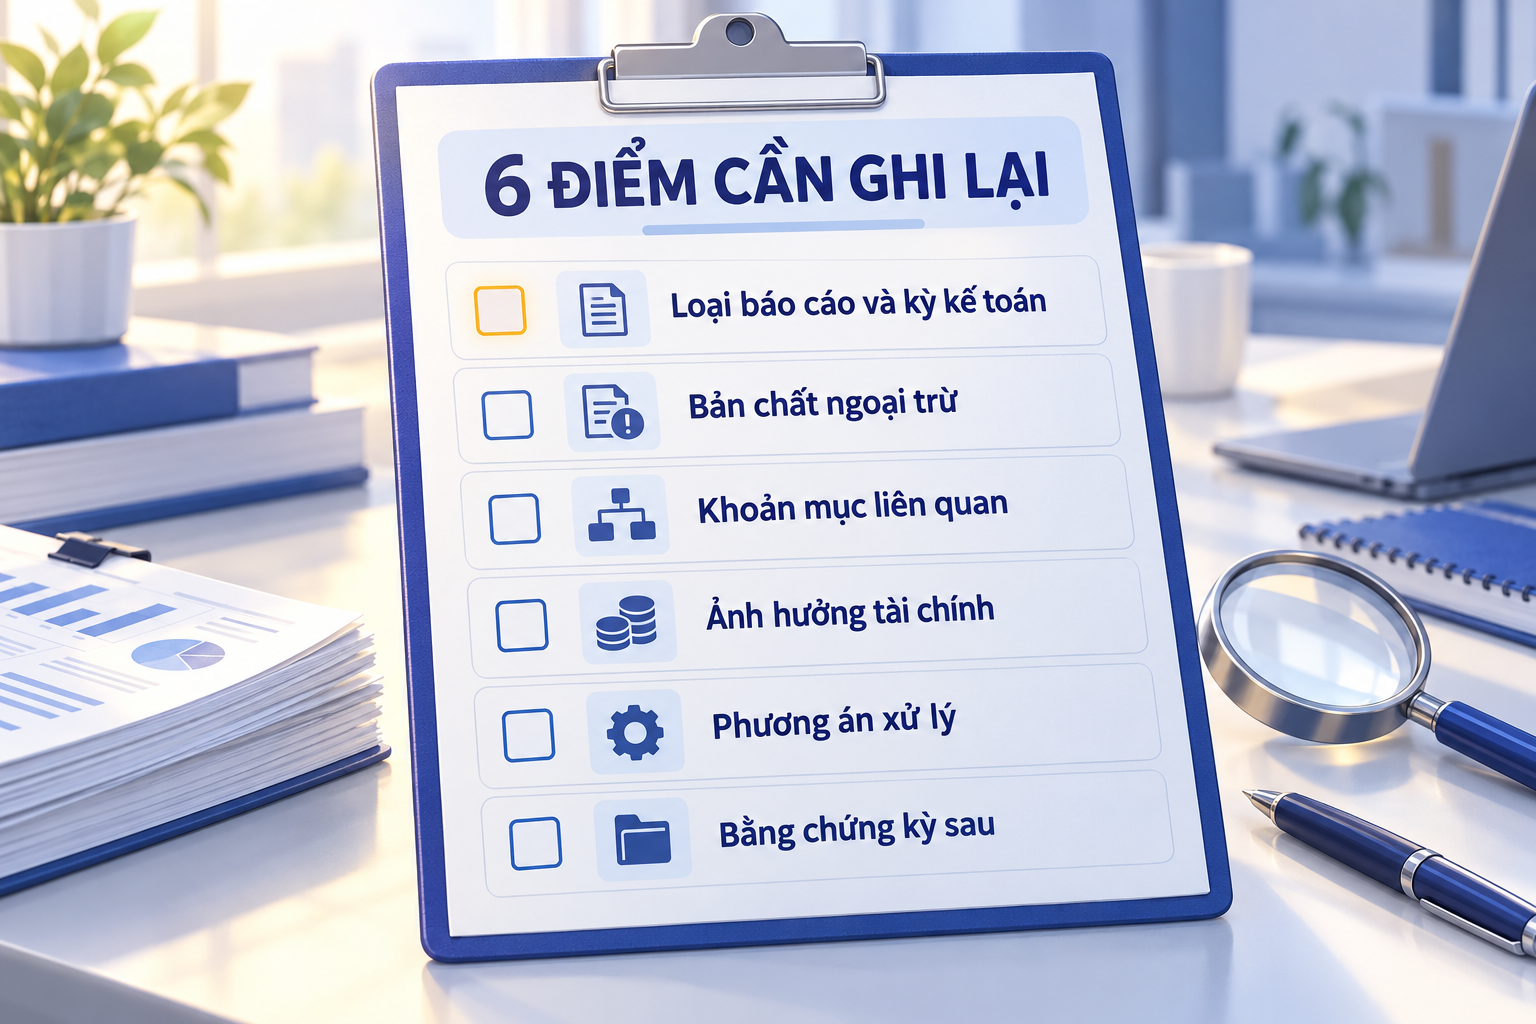 Lưu lại nội dung ngoại trừ và bằng chứng khắc phục để theo dõi qua các kỳ.
Những câu hỏi thường gặp khi đọc ý kiến ngoại trừ là gì?
Ý kiến ngoại trừ có đồng nghĩa doanh nghiệp gian lận không?
Không. Ngoại trừ có thể xuất phát từ sai sót kế toán hoặc việc kiểm toán viên chưa thu thập đủ bằng chứng thích hợp. Nhà đầu tư cần đọc nguyên nhân và hồ sơ liên quan. Chỉ riêng loại ý kiến kiểm toán không đủ để kết luận doanh nghiệp có hành vi gian lận.
Đoạn “Vấn đề cần nhấn mạnh” có phải ý kiến ngoại trừ không?
Không. Đây là đoạn thu hút sự chú ý đến vấn đề đã được trình bày hoặc thuyết minh trong báo cáo tài chính và không tự làm thay đổi ý kiến kiểm toán. Tuy vậy, nội dung được nhấn mạnh vẫn có thể quan trọng đối với việc đánh giá rủi ro doanh nghiệp.
Không tham gia kiểm kê có khiến kiểm toán viên luôn ngoại trừ không?
Không nhất thiết. Cần xem kiểm toán viên có thực hiện được thủ tục thay thế và thu thập đủ bằng chứng thích hợp hay không. Nhà đầu tư nên đọc kết luận trong báo cáo thay vì chỉ dựa vào việc kiểm toán viên không có mặt tại ngày kiểm kê.
Ý kiến chấp nhận toàn phần có bảo đảm cổ phiếu an toàn không?
Không. Ý kiến kiểm toán không phải cam kết về giá cổ phiếu, khả năng trả nợ hay lợi nhuận tương lai. Doanh nghiệp vẫn có thể gặp rủi ro thị trường, kinh doanh và thanh khoản. Việc phân tích cổ phiếu cần kết hợp báo cáo tài chính với mô hình kinh doanh và định giá.
Doanh nghiệp giải trình xong có nghĩa ngoại trừ đã được gỡ bỏ chưa?
Chưa. Giải trình phản ánh quan điểm và phương án xử lý của doanh nghiệp. Cần kiểm tra bằng chứng thực hiện, báo cáo được phát hành lại nếu có và kết luận của kiểm toán viên trong kỳ tiếp theo. Không nên coi một cam kết xử lý là kết quả đã hoàn thành.
Có nên bán cổ phiếu ngay khi xuất hiện ý kiến ngoại trừ?
Không nên ra quyết định chỉ từ tên loại ý kiến. Cần đánh giá bản chất vấn đề, quy mô ảnh hưởng, khả năng khắc phục và mức độ phù hợp với danh mục cá nhân. Nếu chưa lượng hóa được rủi ro, nên ghi nhận giới hạn đó trong phân tích thay vì tự đặt giả định chắc chắn.
Nhà đầu tư có thể đọc tiếp các hướng dẫn của KIS Việt Nam và sử dụng iKIS để theo dõi cổ phiếu, kết hợp với báo cáo tài chính và công bố chính thức của doanh nghiệp.
Miễn trừ trách nhiệm: Nội dung chỉ mang tính tham khảo, không phải khuyến nghị đầu tư hoặc kết luận sai phạm đối với bất kỳ doanh nghiệp nào. Nhà đầu tư tự chịu trách nhiệm về quyết định của mình. Hiệu quả đầu tư trong quá khứ không đảm bảo kết quả tương lai.


