

Trong bối cảnh đầu tư công trở thành động lực tăng trưởng chính của nền kinh tế Việt Nam. Cổ phiếu HHV đang là tâm điểm chú ý của nhà đầu tư. Với lợi thế dẫn đầu trong mảng BOT và xây lắp, liệu đây có phải là cơ hội đầu tư hấp dẫn mà bạn đang tìm kiếm? Hãy cùng Chứng khoán KIS khám phá những yếu tố tạo nên tiềm năng cổ phiếu HHV trong bài viết dưới đây.
Cổ phiếu HHV: Lợi thế từ làn sóng đầu tư công
Đầu tư công tiếp tục là một trong những động lực quan trọng thúc đẩy tăng trưởng kinh tế Việt Nam, đặc biệt trong lĩnh vực hạ tầng giao thông. Việc mở rộng mạng lưới đường cao tốc, nâng cấp các tuyến quốc lộ và phát triển hệ thống kết nối liên vùng tạo ra cơ hội cho các doanh nghiệp hoạt động trong lĩnh vực xây dựng, đầu tư và vận hành công trình giao thông.
Trong nhóm doanh nghiệp này, Công ty Cổ phần Đầu tư Hạ tầng Giao thông Đèo Cả (mã chứng khoán: HHV) sở hữu lợi thế nhờ hoạt động trên cả ba lĩnh vực gồm đầu tư BOT, thi công xây lắp và quản lý vận hành hạ tầng. Doanh nghiệp tham gia nhiều dự án giao thông quy mô lớn như cao tốc Cam Lâm – Vĩnh Hảo, Đồng Đăng – Trà Lĩnh và các công trình hầm đường bộ.
Kết quả kinh doanh năm 2025 và 9 tháng đầu năm 2026 cho thấy HHV đang duy trì đà tăng trưởng. Năm 2025, doanh thu hợp nhất ước đạt hơn 3.790 tỷ đồng, tăng 15% so với năm trước; lợi nhuận sau thuế đạt khoảng 680 tỷ đồng, tăng 37%. Sang 9 tháng đầu năm 2026, doanh thu thuần đạt 2.992 tỷ đồng, tăng 15,3%; lợi nhuận sau thuế hợp nhất đạt 602 tỷ đồng, tăng 26,2% so với cùng kỳ.
Mã chứng khoán HHV là của Công ty Cổ phần Đầu tư Hạ tầng Giao thông Đèo Cả
Tiềm năng cổ phiếu HHV từ mảng BOT: “Trái tim” của doanh nghiệp
Hoạt động thu phí BOT tiếp tục là trụ cột trong cơ cấu doanh thu của HHV. Theo báo cáo tài chính năm 2025, doanh thu thu phí BOT đạt khoảng 2.179 tỷ đồng, chiếm hơn 57% tổng doanh thu thuần 3.801 tỷ đồng. Kết quả kinh doanh theo bộ phận của mảng này đạt khoảng 1.472 tỷ đồng, cho thấy vai trò quan trọng của hoạt động BOT trong việc tạo nguồn thu và lợi nhuận cho doanh nghiệp.
Lợi thế của mảng BOT đến từ khả năng khai thác dòng tiền trong thời gian dài theo hợp đồng dự án. Khi lưu lượng phương tiện lưu thông tăng cùng với hoạt động vận tải hàng hóa, du lịch và giao thương liên vùng, doanh thu thu phí có cơ hội được cải thiện. Bên cạnh đó, việc đưa các tuyến cao tốc mới vào khai thác cũng góp phần mở rộng mạng lưới hạ tầng mà HHV tham gia đầu tư, vận hành.
Trong 9 tháng đầu năm 2026, doanh thu thuần hợp nhất của HHV tăng 15,3% so với cùng kỳ, trong khi biên lợi nhuận gộp đạt 47,7%, cao hơn mức 44,8% của cùng kỳ năm trước. Đây là tín hiệu tích cực cho thấy hiệu quả hoạt động chung của doanh nghiệp được cải thiện.
Tuy nhiên, dòng tiền BOT còn phụ thuộc vào lưu lượng xe thực tế, chính sách phí, thời hạn thu phí và phương án tài chính của từng dự án. Do đó, cần đánh giá hiệu quả từng trạm và nghĩa vụ nợ đi kèm thay vì chỉ dựa trên tổng doanh thu thu phí.
Mảng xây lắp: Động lực tăng trưởng từ các dự án cao tốc quy mô lớn
Bên cạnh BOT, xây lắp là mảng kinh doanh đóng góp đáng kể vào tăng trưởng doanh thu của HHV. Năm 2025, doanh thu xây lắp đạt khoảng 1.319 tỷ đồng, chiếm gần 35% tổng doanh thu thuần. Sang năm 2026, hoạt động thi công tiếp tục được thúc đẩy nhờ các dự án hạ tầng giao thông trọng điểm trên cả nước.
Theo thông tin doanh nghiệp công bố, trong 9 tháng đầu năm 2026, HHV đã ký mới hơn 5.300 tỷ đồng hợp đồng xây lắp. Khối lượng hợp đồng mới tạo cơ sở để doanh nghiệp duy trì hoạt động thi công và ghi nhận doanh thu trong các kỳ tiếp theo.
Một lợi thế đáng chú ý của HHV là kinh nghiệm thi công các công trình hầm đường bộ và hạ tầng giao thông có yêu cầu kỹ thuật cao. Năng lực này giúp doanh nghiệp có cơ hội tham gia các gói thầu xây dựng tại những dự án cao tốc đi qua địa hình phức tạp, nơi yêu cầu cao về kỹ thuật, thiết bị và tiến độ.
Dù vậy, biên lợi nhuận mảng xây lắp thường chịu ảnh hưởng bởi giá nguyên vật liệu, chi phí nhân công, tiến độ giải phóng mặt bằng và khả năng nghiệm thu, thanh toán. Vì vậy, tăng trưởng backlog chỉ thực sự chuyển hóa thành lợi nhuận khi doanh nghiệp kiểm soát tốt chi phí và tiến độ thi công.
Gia tăng lợi ích tại các dự án cao tốc chiến lược
HHV đang mở rộng vai trò tại các dự án giao thông theo hình thức đối tác công tư (PPP), qua đó vừa tham gia thi công, vừa có cơ hội hưởng lợi từ hoạt động đầu tư và khai thác công trình trong dài hạn.
Theo Báo cáo thường niên năm 2025, HHV sở hữu tỷ lệ lợi ích khoảng 42,31% tại Công ty Cổ phần Cao tốc Đồng Đăng – Trà Lĩnh và 38% tại Công ty Cổ phần Cao tốc Cam Lâm – Vĩnh Hảo. Đây là hai dự án quan trọng trong danh mục đầu tư hạ tầng của doanh nghiệp.
Đối với cao tốc Đồng Đăng – Trà Lĩnh, dự án giai đoạn 1 có chiều dài 93,35 km. Tổng mức đầu tư toàn dự án theo thông tin cập nhật là 26.184 tỷ đồng, trong đó vốn nhà đầu tư huy động khoảng 8.197 tỷ đồng và vốn Nhà nước tham gia khoảng 17.987 tỷ đồng. Dự án được kỳ vọng tăng cường kết nối giao thông khu vực miền núi phía Bắc, thúc đẩy giao thương và phát triển kinh tế địa phương.
Việc tham gia các dự án này mở ra cơ hội tăng trưởng dài hạn cho HHV thông qua doanh thu xây lắp, lợi ích từ các khoản đầu tư và hoạt động quản lý vận hành sau khi công trình đi vào khai thác. Tuy nhiên, hiệu quả đầu tư còn phụ thuộc vào tiến độ hoàn thành, cơ cấu vốn, chi phí lãi vay và lưu lượng phương tiện thực tế.
Hưởng lợi từ chính sách đầu tư công và nguồn vốn Nhà nước
Đầu tư công tiếp tục tạo động lực cho ngành hạ tầng giao thông thông qua các dự án cao tốc, đường vành đai, cầu và hầm đường bộ. Với kinh nghiệm triển khai công trình giao thông quy mô lớn, HHV có cơ hội tham gia các gói thầu xây lắp, quản lý vận hành và đầu tư dự án PPP.
Đối với các dự án PPP, vốn Nhà nước tham gia cùng vốn nhà đầu tư giúp chia sẻ một phần tổng mức đầu tư, hỗ trợ triển khai những công trình có quy mô vốn lớn. Chẳng hạn, tại dự án cao tốc Đồng Đăng – Trà Lĩnh, phần vốn Nhà nước dự kiến chiếm khoảng 17.987 tỷ đồng trong tổng mức đầu tư 26.184 tỷ đồng.
Đây là yếu tố hỗ trợ quan trọng đối với tiến độ triển khai dự án và khả năng huy động nguồn lực của nhà đầu tư. Tuy nhiên, cần phân biệt vốn Nhà nước bố trí cho dự án với khoản tiền HHV trực tiếp được nhận: việc giải ngân còn phụ thuộc vào tiến độ thực hiện, hồ sơ thanh toán và các điều kiện hợp đồng.
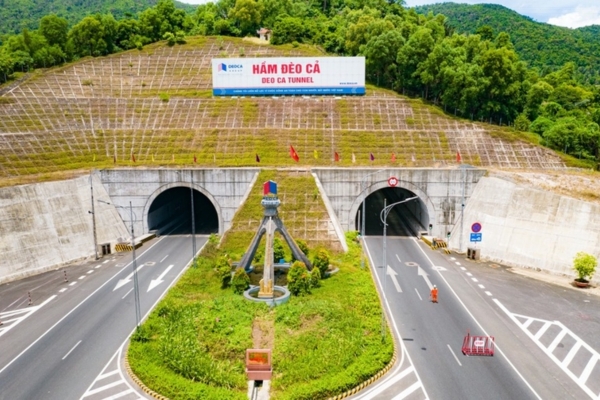
HHV không ngừng củng cố tiềm lực tài chính của doanh nghiệp
Định giá cổ phiếu HHV và triển vọng dài hạn
Tại phiên giao dịch ngày 17/11/2026, cổ phiếu HHV đóng cửa quanh mức 9.500 đồng/cổ phiếu. Vốn hóa doanh nghiệp vào khoảng 5.500 tỷ đồng, P/E khoảng 8 lần và P/B khoảng 0,47 lần.
Mức P/B dưới 1 lần có thể là yếu tố thu hút sự chú ý của nhà đầu tư khi xem xét giá trị tài sản của doanh nghiệp. Tuy nhiên, với đặc thù ngành hạ tầng giao thông có nhu cầu vốn lớn, tài sản dài hạn và thời gian thu hồi vốn kéo dài, chỉ số P/B thấp chưa đủ để kết luận cổ phiếu đang được định giá hấp dẫn. Nhà đầu tư cần đánh giá thêm chất lượng tài sản, khả năng tạo dòng tiền, hiệu quả đầu tư tại từng dự án và nghĩa vụ nợ vay.
Trong dài hạn, triển vọng của HHV được hỗ trợ bởi một số yếu tố:
- Đầu tư công: Nhu cầu phát triển mạng lưới cao tốc và hạ tầng giao thông tạo cơ hội cho doanh nghiệp tham gia các gói thầu xây lắp mới.
- Nguồn thu BOT: Các dự án đang khai thác có khả năng tạo dòng tiền trong dài hạn khi lưu lượng phương tiện tăng.
- Backlog xây lắp: Hơn 5.300 tỷ đồng hợp đồng xây lắp ký mới trong 9 tháng đầu năm 2026 tạo cơ sở cho hoạt động thi công và ghi nhận doanh thu trong các kỳ tiếp theo.
- Mở rộng danh mục đầu tư: Các dự án Đồng Đăng – Trà Lĩnh và Cam Lâm – Vĩnh Hảo tạo cơ hội gia tăng lợi ích từ hoạt động đầu tư và khai thác hạ tầng.
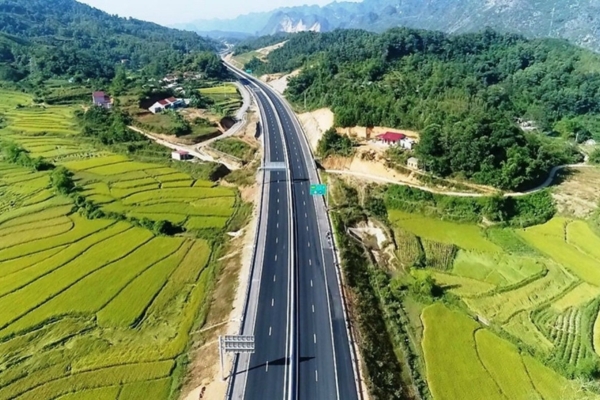
HHV không ngừng củng cố tiềm lực tài chính của doanh nghiệp
Tuy nhiên, cổ phiếu HHV vẫn đối mặt với những rủi ro như áp lực nợ vay và chi phí lãi vay, tiến độ giải ngân vốn đầu tư công, chậm trễ giải phóng mặt bằng, chi phí nguyên vật liệu tăng và lưu lượng xe thực tế thấp hơn phương án tài chính tại các dự án BOT. Đây là những yếu tố có thể ảnh hưởng đến dòng tiền và hiệu quả kinh doanh của doanh nghiệp.
Có nên đầu tư vào cổ phiếu HHV không?
Tiềm năng cổ phiếu HHV đến từ vị thế của doanh nghiệp trong lĩnh vực đầu tư, xây dựng và vận hành hạ tầng giao thông. Trong bối cảnh Việt Nam tiếp tục đẩy mạnh đầu tư công, HHV có cơ hội mở rộng hoạt động xây lắp, gia tăng doanh thu từ các hợp đồng mới và hưởng lợi từ quá trình khai thác các dự án BOT.
Kết quả kinh doanh 9 tháng đầu năm 2026 với doanh thu tăng 15,3% và lợi nhuận sau thuế hợp nhất tăng 26,2% là tín hiệu tích cực. Bên cạnh đó, backlog xây lắp mới và danh mục dự án cao tốc đang tham gia đầu tư có thể trở thành động lực tăng trưởng trong những năm tiếp theo.
Dù vậy, nhà đầu tư cần cân nhắc kỹ áp lực tài chính, tiến độ triển khai dự án và khả năng chuyển hóa doanh thu thành dòng tiền. Việc lựa chọn thời điểm đầu tư nên dựa trên triển vọng lợi nhuận, định giá và mức độ chấp nhận rủi ro của từng nhà đầu tư, thay vì chỉ dựa vào câu chuyện đầu tư công.
Cổ phiếu HHV đang cho thấy tiềm năng lớn để bứt phá trong thời gian tới. Tuy nhiên nhà đầu tư cần theo dõi sát sao thông tin thị trường và doanh nghiệp để có quyết định đầu tư đúng đắn. Để cập nhật thêm nhiều thông tin về tiềm năng cổ phiếu HHV, cũng như các báo cáo chiến lược đầu tư mỗi ngày, nhà đầu tư có thể truy cập vào trang website kisvn.vn để biết thêm chi tiết.


