

Du lịch Việt Nam tiếp tục tăng trưởng trong năm 2026, tạo thêm nhu cầu cho hàng không, lưu trú, lữ hành và vui chơi giải trí. Tuy nhiên, lượng khách tăng không đồng nghĩa mọi mã cổ phiếu ngành du lịch đều có lợi nhuận tốt. Cùng Chứng khoán KIS Việt Nam phân tích số liệu ngành, kết quả kinh doanh HVN, VJC, DSN và những yếu tố cần theo dõi khi đánh giá triển vọng năm 2027.
Cập nhật đến ngày 18/11/2026. Các nhận định về năm 2027 là phân tích triển vọng, không phải kết quả kinh doanh đã thực hiện.
Mã cổ phiếu ngành du lịch gồm những nhóm nào?
Cổ phiếu ngành du lịch là cách gọi các cổ phiếu của doanh nghiệp cung cấp dịch vụ phục vụ nhu cầu tham quan, nghỉ dưỡng, di chuyển và giải trí. Đây là nhóm có phạm vi rộng, gồm nhiều mô hình kinh doanh khác nhau.
| Nhóm hoạt động | Nguồn doanh thu | Chỉ tiêu cần phân tích |
|---|---|---|
| Hàng không | Vé máy bay, hàng hóa, dịch vụ bổ trợ | Sản lượng khách, doanh thu đơn vị, nhiên liệu, thuê tàu bay, tỷ giá |
| Lữ hành | Tour và dịch vụ tổ chức chuyến đi | Số khách, lợi nhuận gộp mỗi tour, tiền đặt cọc, công nợ |
| Khách sạn, nghỉ dưỡng | Phòng lưu trú, ăn uống và dịch vụ | Công suất phòng, giá phòng, doanh thu trên phòng sẵn có |
| Điểm tham quan, vui chơi | Vé vào cửa, trò chơi, dịch vụ tại điểm | Lượng khách, doanh thu mỗi khách, chi phí vận hành, đầu tư mới |
| Vận tải phục vụ du lịch | Vé tàu, xe và dịch vụ vận chuyển | Sản lượng, giá vé, nhiên liệu, cạnh tranh tuyến |
Cổ phiếu du lịch là cổ phiếu của doanh nghiệp hoạt động trong lĩnh vực tham quan, nghỉ dưỡng.
Không nên xếp mọi doanh nghiệp vận tải vào ngành du lịch. Doanh nghiệp vận chuyển hàng hóa, vận tải công nghiệp hoặc sản xuất phương tiện có động lực kinh doanh khác với doanh nghiệp phục vụ khách du lịch.
Trong bài viết này, ba mã được lựa chọn để phân tích là:
| Mã | Doanh nghiệp | Mô hình kinh doanh được phân tích |
|---|---|---|
| HVN | Tổng Công ty Hàng không Việt Nam – CTCP | Vận tải hàng không và dịch vụ liên quan |
| VJC | CTCP Hàng không Vietjet | Vận tải hàng không, dịch vụ bổ trợ và hoạt động liên quan đội tàu bay |
| DSN | CTCP Công viên nước Đầm Sen | Vui chơi giải trí và dịch vụ liên quan |
Đây là danh sách nghiên cứu chọn lọc, không phải bảng xếp hạng lợi nhuận kỳ vọng hoặc khuyến nghị mua.
Ngành du lịch Việt Nam đang tăng trưởng ra sao?
Theo Cục Du lịch Quốc gia Việt Nam, 10 tháng năm 2026, Việt Nam đón khoảng 19,54 triệu lượt khách quốc tế, tăng 13,8% so với cùng kỳ. Riêng tháng 10 đạt khoảng 1,85 triệu lượt, tăng 7% so với tháng 10/2025.
| Chỉ tiêu | Kết quả |
|---|---|
| Khách quốc tế trong 10 tháng 2026 | 19,54 triệu lượt |
| Tăng trưởng so với cùng kỳ | 13,8% |
| Khách đến bằng đường hàng không | 16,25 triệu lượt |
| Tỷ trọng đường hàng không | Khoảng 83,2% |
Tỷ trọng đường hàng không lớn cho thấy kết nối chuyến bay có vai trò quan trọng đối với khách quốc tế. Tuy nhiên, tăng trưởng khách đến Việt Nam không thể áp dụng trực tiếp thành mức tăng doanh thu của từng hãng: mỗi doanh nghiệp có mạng bay, thị trường khách, cơ cấu giá vé và năng lực khai thác khác nhau.
Đối với doanh nghiệp vui chơi hoặc khách sạn, điều quan trọng còn là khách đến đúng địa bàn, sử dụng đúng dịch vụ và chi tiêu bao nhiêu. Một điểm vui chơi phục vụ chủ yếu khách nội địa không nhất thiết hưởng lợi tương ứng với mức tăng khách quốc tế toàn quốc.
Phân tích các mã cổ phiếu ngành du lịch đáng chú ý
HVN: Doanh thu tăng mạnh nhưng hiệu quả quý III thấp hơn bình quân 9 tháng
Theo thông tin Vietnam Airlines công bố và được Cục Hàng không Việt Nam đăng tải, 9 tháng năm 2026, hãng vận chuyển hơn 20 triệu lượt hành khách, tăng 4,3% so với cùng kỳ. Tổng doanh thu hợp nhất đạt 114.480 tỷ đồng, tăng 28%; lợi nhuận sau thuế đạt 4.172 tỷ đồng.
| Chỉ tiêu | Quý III/2026 | 9 tháng 2026 |
|---|---|---|
| Tổng doanh thu hợp nhất | 39.168 tỷ đồng | 114.480 tỷ đồng |
| Lợi nhuận sau thuế hợp nhất | 319 tỷ đồng | 4.172 tỷ đồng |
| LNST/tổng doanh thu | Khoảng 0,81% | Khoảng 3,64% |
Tỷ lệ được tính trên tổng doanh thu công bố, không thay thế biên lợi nhuận tính trên doanh thu thuần trong báo cáo tài chính.
Quý III đóng góp khoảng 34,2% tổng doanh thu, nhưng chỉ khoảng 7,6% lợi nhuận sau thuế của 9 tháng. Chênh lệch này cho thấy quy mô khai thác lớn chưa bảo đảm hiệu quả sinh lời tương ứng trong từng quý.
Cục Hàng không Việt Nam đề cập áp lực chi phí từ biến động nhiên liệu trong quý III. Khi phân tích HVN, cần kiểm tra thêm giá vé bình quân, cơ cấu đường bay, chi phí thuê và bảo dưỡng tàu bay, chênh lệch tỷ giá và thu nhập ngoài hoạt động vận tải.
Triển vọng HVN trong năm 2027 phụ thuộc vào khả năng chuyển tăng trưởng doanh thu thành lợi nhuận và dòng tiền. Nếu sản lượng tăng nhưng giá vé không bù được chi phí, biên lợi nhuận vẫn có thể thấp. Ngược lại, mạng bay được khai thác hiệu quả và chi phí đơn vị được kiểm soát sẽ tạo nền tảng tốt hơn cho lợi nhuận.
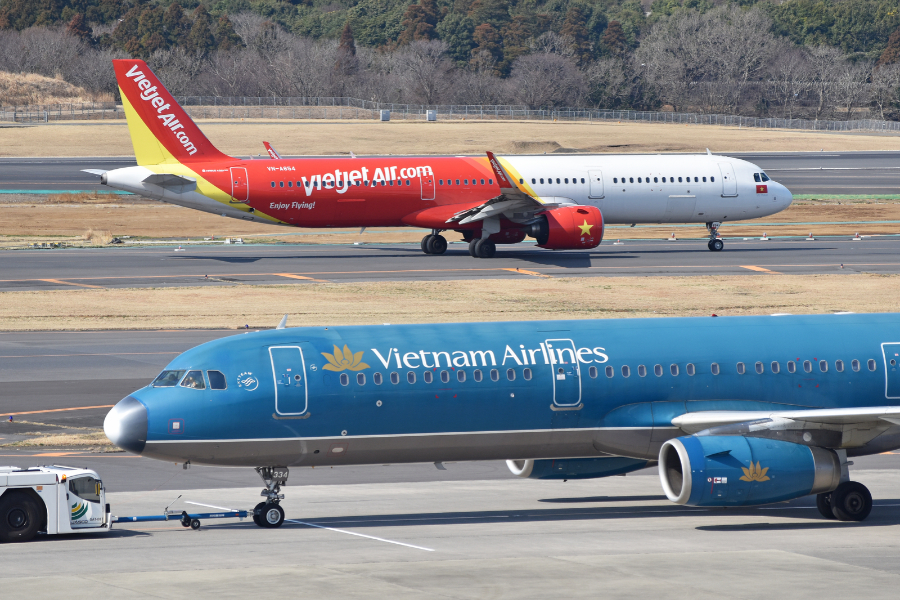
VNA và VJC là 2 hãng hàng không lớn nhất Việt Nam.
VJC: Mở rộng quy mô, cần theo dõi chất lượng lợi nhuận và nghĩa vụ tài chính
Vietjet công bố doanh thu hợp nhất 9 tháng năm 2026 đạt 74.385 tỷ đồng, tăng 41%, lợi nhuận sau thuế hợp nhất đạt 1.721 tỷ đồng. Hãng phục vụ hơn 20,7 triệu lượt khách trong kỳ.
| Chỉ tiêu | Quý III/2026 | 9 tháng 2026 |
|---|---|---|
| Doanh thu hợp nhất | 22.849 tỷ đồng | 74.385 tỷ đồng |
| Lợi nhuận sau thuế hợp nhất | 348 tỷ đồng | 1.721 tỷ đồng |
| Tỷ suất LNST/doanh thu | Khoảng 1,52% | Khoảng 2,31% |
Nguồn số liệu: công bố kết quả được Báo Điện tử Chính phủ đăng tải; tỷ suất do người viết tính toán.
Mức doanh thu tăng mạnh cho thấy quy mô kinh doanh mở rộng. Tuy nhiên, với tỷ suất lợi nhuận sau thuế 9 tháng khoảng 2,31%, phần lợi nhuận giữ lại vẫn tương đối nhỏ so với doanh thu.
Báo Điện tử Chính phủ cho biết kết quả của Vietjet có đóng góp từ vận chuyển hành khách, hàng hóa, dịch vụ bổ trợ và hoạt động thương mại, tài chính tàu bay. Vì vậy, nhà đầu tư cần tách các nguồn lợi nhuận khi đánh giá khả năng duy trì kết quả, thay vì quy toàn bộ tăng trưởng cho bán vé.
Về độ nhạy chi phí, nếu doanh thu giữ nguyên và phát sinh thêm khoản chi phí tương đương 1% doanh thu 9 tháng, số tiền sẽ khoảng 744 tỷ đồng. Đây là phép tính minh họa trước thuế, không phải dự báo, nhưng cho thấy kiểm soát chi phí có ý nghĩa lớn đối với lợi nhuận hàng không.
Luận điểm cần kiểm chứng trong năm 2027 là: mạng bay mới có nâng được hiệu quả khai thác, dịch vụ bổ trợ có tăng đóng góp và dòng tiền có đáp ứng nhu cầu đầu tư đội tàu bay hay không.
DSN: Doanh thu đi ngang nhưng biên gộp và dòng tiền 9 tháng cải thiện
Báo cáo tài chính hợp nhất quý III/2026 của Công viên nước Đầm Sen cho thấy diễn biến khác với nhóm hàng không: doanh thu 9 tháng gần như đi ngang, trong khi lợi nhuận gộp và lợi nhuận sau thuế tăng nhẹ.
| Chỉ tiêu | 9 tháng 2025 | 9 tháng 2026 | Biến động |
|---|---|---|---|
| Doanh thu thuần | 165,67 tỷ đồng | 164,91 tỷ đồng | Giảm 0,5% |
| Lợi nhuận gộp | 97,79 tỷ đồng | 100,25 tỷ đồng | Tăng 2,5% |
| Biên lợi nhuận gộp | 59,03% | 60,79% | Tăng 1,76 điểm % |
| Lợi nhuận sau thuế hợp nhất | 62,85 tỷ đồng | 65,25 tỷ đồng | Tăng 3,8% |
Nguồn: Báo cáo tài chính hợp nhất quý III/2026 của DSN; tỷ lệ được tính từ số liệu báo cáo.
Giá vốn 9 tháng giảm từ khoảng 67,88 tỷ đồng xuống 64,66 tỷ đồng, giúp lợi nhuận gộp tăng dù doanh thu giảm nhẹ. Đây là điểm tích cực về hiệu quả chi phí.
Tuy nhiên, riêng quý III/2026, doanh thu đạt 55,22 tỷ đồng, giảm khoảng 8,2%; lợi nhuận sau thuế hợp nhất đạt 23,76 tỷ đồng, giảm khoảng 10,7% so với cùng kỳ. Như vậy, kết quả lũy kế tăng chưa có nghĩa mọi quý đều cải thiện.
Về dòng tiền, DSN ghi nhận dòng tiền kinh doanh 9 tháng khoảng 79,69 tỷ đồng, cao hơn lợi nhuận sau thuế. Trong kỳ, doanh nghiệp đã chi khoảng 47,81 tỷ đồng cổ tức, lợi nhuận cho chủ sở hữu. Dù vậy, dòng tiền kinh doanh có đóng góp từ biến động các khoản phải trả, nên cần xem khả năng lặp lại thay vì mặc định đây là mức tiền tạo ra thường xuyên.
Triển vọng DSN cần dựa vào lượng khách, mức chi tiêu và khả năng giữ biên lợi nhuận. Mức tăng khách quốc tế toàn quốc chỉ là thông tin nền; không đủ để suy ra doanh thu công viên sẽ tăng tương ứng. Nhà đầu tư cũng cần theo dõi thời tiết, cạnh tranh điểm vui chơi và chi phí đầu tư nâng cấp.
Cơ hội đầu tư cổ phiếu du lịch trong năm 2027 đến từ đâu?
Tăng lượng khách kết hợp tăng chi tiêu
Doanh nghiệp tạo giá trị tốt hơn khi vừa tăng số khách, vừa nâng được doanh thu trên mỗi khách mà không làm chi phí tăng quá nhanh.
Với khách sạn, cần xem công suất và giá phòng. Với lữ hành, cần xem lợi nhuận gộp mỗi tour. Với điểm vui chơi, cần xem doanh thu vé và dịch vụ bổ sung, thay vì chỉ theo dõi số lượt khách.
Khai thác tốt hơn năng lực hiện có
Nếu doanh nghiệp tăng doanh thu trên cơ sở vật chất hiện hữu mà không phải đầu tư quá lớn, dòng tiền có thể cải thiện. Ngược lại, mở thêm khách sạn, điểm vui chơi hoặc đội tàu bay thường đòi hỏi vốn lớn và thời gian thu hồi dài.
Chọn được doanh nghiệp có định giá phù hợp
Triển vọng ngành tích cực có thể đã phản ánh vào giá cổ phiếu. Vì vậy, không nên kết luận cổ phiếu rẻ chỉ vì giá thấp hơn đỉnh hoặc có thị giá dưới mệnh giá.
Triển vọng ngành du lịch tích cực có thể đã được phản ánh vào giá cổ phiếu.
Những rủi ro cần xem xét trước khi đầu tư
Chi phí nhiên liệu và tỷ giá: Đặc biệt quan trọng với hàng không và vận tải. Nhu cầu tăng vẫn có thể đi cùng lợi nhuận giảm nếu chi phí tăng nhanh hơn.
Tính mùa vụ và thời tiết: Quý cao điểm không đại diện cho cả năm. Mưa bão, gián đoạn khai thác hoặc thời tiết bất lợi có thể ảnh hưởng doanh thu điểm đến.
Nợ vay và nhu cầu đầu tư: Lợi nhuận kế toán chưa phản ánh đầy đủ tiền cần trả nợ, thuê tài sản, mua sắm hoặc bảo dưỡng.
Lợi nhuận bất thường: Thanh lý tài sản, chuyển nhượng hoặc hoàn nhập dự phòng cần được tách khỏi hiệu quả hoạt động thường xuyên.
Thanh khoản cổ phiếu: Giá ít biến động có thể do ít giao dịch. Nhà đầu tư cần xem khối lượng khớp lệnh và khả năng thoái vốn với quy mô dự kiến.
- Tham khảo: Cách quản lý danh mục đầu tư chứng khoán
Có nên đầu tư vào mã cổ phiếu ngành du lịch?
Có thể đưa nhóm này vào danh sách nghiên cứu, nhưng cần lựa chọn theo hiệu quả doanh nghiệp và giá mua. Số liệu 2026 cho thấy HVN, VJC và DSN có quy mô, cơ cấu chi phí và khả năng sinh lời khác nhau; không nên mua đồng loạt chỉ vì cùng hưởng lợi từ du lịch.
Trước khi giải ngân, nhà đầu tư nên xác định rõ:
- Lợi nhuận kỳ vọng đến từ tăng sản lượng, tăng giá bán hay cải thiện chi phí?
- Kết quả kinh doanh có chuyển thành dòng tiền?
- Doanh nghiệp cần bao nhiêu vốn để duy trì và mở rộng hoạt động?
- Giá cổ phiếu đã phản ánh bao nhiêu kỳ vọng năm 2027?
- Thanh khoản có phù hợp với số vốn dự kiến đầu tư?
Câu hỏi thường gặp về cổ phiếu ngành du lịch
Khách du lịch tăng thì cổ phiếu du lịch có chắc chắn tăng không?
Không. Giá cổ phiếu còn phụ thuộc lợi nhuận, dòng tiền, định giá và kỳ vọng thị trường. Lượng khách tăng chỉ là một yếu tố đầu vào.
Có nên so sánh trực tiếp biên lợi nhuận DSN với HVN, VJC?
Không nên dùng riêng chỉ tiêu này để kết luận doanh nghiệp nào tốt hơn. Công viên nước và hàng không có cơ cấu tài sản, chi phí, nhu cầu vốn và rủi ro khác nhau.
Cổ phiếu du lịch có phù hợp đầu tư dài hạn?
Có thể phù hợp nếu doanh nghiệp duy trì lợi thế cạnh tranh, tạo dòng tiền và có mức định giá hợp lý. Thời gian nắm giữ dài không tự loại bỏ rủi ro kinh doanh hoặc rủi ro mua giá cao.
Nhà đầu tư có thể tìm hiểu thêm tại Học đầu tư cùng KIS Việt Nam hoặc liên hệ (028) 3914 8585 để được hỗ trợ.
Bài viết cung cấp thông tin tham khảo, không phải khuyến nghị mua hoặc bán chứng khoán.


