

Cổ phiếu ngành giáo dục mang đến cơ hội tiếp cận các doanh nghiệp sách, thiết bị trường học và sản phẩm phục vụ học tập. Tuy nhiên, nhu cầu giáo dục thiết yếu không đồng nghĩa với lợi nhuận doanh nghiệp ổn định hoặc giá cổ phiếu ít biến động. Cùng Chứng khoán KIS Việt Nam phân tích SMN, NBE, PNC và những thay đổi chính sách có thể ảnh hưởng đến triển vọng đầu tư.
Thông tin được rà soát đến ngày 18/11/2026. Các ví dụ định giá trong bài là giả định, không phải giá mục tiêu hoặc khuyến nghị mua bán.
Cổ phiếu ngành giáo dục là gì?
Nhu cầu giáo dục thiết yếu không đồng nghĩa với lợi nhuận doanh nghiệp ổn định.
Cổ phiếu ngành giáo dục là cách gọi nhóm cổ phiếu của doanh nghiệp có hoạt động liên quan đến đào tạo, xuất bản, phân phối sách, thiết bị trường học hoặc sản phẩm phục vụ học tập.
Nhà đầu tư cần phân biệt các mô hình kinh doanh vì nguồn doanh thu và rủi ro khác nhau:
| Nhóm hoạt động | Nguồn thu chủ yếu | Yếu tố cần phân tích |
|---|---|---|
| Đào tạo, vận hành trường học | Học phí và dịch vụ giáo dục | Tuyển sinh, công suất trường, chi phí giáo viên, đầu tư cơ sở vật chất |
| Xuất bản, phát triển học liệu | Sách, bản quyền và nội dung học tập | Danh mục sản phẩm, quyền khai thác, chi phí biên soạn |
| Phân phối sách, thiết bị trường học | Doanh thu bán hàng và phân phối | Chiết khấu, hàng tồn kho, công nợ, hợp đồng cung ứng |
| Bán lẻ sách, văn hóa phẩm | Doanh thu nhà sách và kênh trực tuyến | Doanh thu cửa hàng, tiền thuê mặt bằng, cơ cấu sản phẩm |
| Sản xuất dụng cụ học tập | Bút, văn phòng phẩm, dụng cụ học tập | Thương hiệu, nguyên liệu, phân phối và xuất khẩu |
Do đó, không nên dùng cùng một mức định giá hoặc kỳ vọng tăng trưởng cho tất cả doanh nghiệp liên quan đến giáo dục.
Các mã cổ phiếu ngành giáo dục gồm những mã nào?
Hiện nay có 26 doanh nghiệp liên quan đến giáo dục đang được niêm yết trên sàn giao dịch chứng khoán khoán Việt Nam (HNX, HSX, Upcom).
| STT | Mã CK |
Tên công ty |
| 1 | DBD | CTCP Dược – Trang thiết bị Y tế Bình Định |
| 2 | VNB | CTCP Sách Việt Nam |
| 3 | EID | CTCP Đầu tư và Phát triển Giáo dục Hà Nội |
| 4 | DST | CTCP Đầu tư Sao Thăng Long |
| 5 | SED | CTCP Đầu tư và Phát triển Giáo dục Phương Nam |
| 6 | DAD | CTCP Đầu tư và Phát triển Giáo dục Đà Nẵng |
| 7 | BED | CTCP Sách và Thiết bị Trường học Đà Nẵng |
| 8 | PNC | CTCP Văn hóa Phương Nam |
| 9 | STC | CTCP Sách và Thiết bị Trường học Thành phố Hồ Chí Minh |
| 10 | EBS | CTCP Sách Giáo dục tại Thành phố Hà Nội |
| 11 | ALT | CTCP Văn hóa Tân Bình |
| 12 | HTP | CTCP In Sách Giáo khoa Hòa Phát |
| 13 | SMN | CTCP Sách và Thiết bị Giáo dục Miền Nam |
| 14 | ILC | CTCP Hợp tác Lao động với nước ngoài |
| 15 | ECI | CTCP Bản đồ và Tranh ảnh Giáo dục |
| 16 | EFI | CTCP Đầu tư Tài chính Giáo dục |
| 17 | SGD | CTCP Sách Giáo dục tại Thành phố Hồ Chí Minh |
| 18 | QST | CTCP Sách và Thiết bị Trường học Quảng Ninh |
| 19 | DAE | CTCP Sách Giáo dục tại Thành phố Đà Nẵng |
| 20 | LBE | CTCP Sách và Thiết bị Trường học Long An |
| 21 | TPH | CTCP In sách giáo khoa tại Thành phố Hà Nội |
| 22 | HEV | CTCP Sách Đại học Dạy nghề |
| 23 | BST | CTCP Sách và Thiết bị Bình Thuận |
| 24 | HBE | CTCP Sách thiết bị Trường học Hà Tĩnh |
| 25 | BDB | CTCP Sách và Thiết bị Bình Định |
| 26 | SAP | CTCP In Sách giáo khoa Thành phố Hồ Chí Minh |
Vì sao cổ phiếu ngành giáo dục đáng theo dõi?
Nhu cầu học tập tạo thị trường, nhưng khả năng giữ lại lợi nhuận mới quyết định hiệu quả
Sách và dụng cụ học tập gắn với nhu cầu sử dụng thực tế. Tuy nhiên, doanh nghiệp chỉ tạo được giá trị cho cổ đông khi chuyển nhu cầu đó thành doanh thu, lợi nhuận và dòng tiền.
Đối với nhà phân phối sách, doanh thu lớn có thể đi kèm biên lợi nhuận mỏng. Nếu phải tăng chiết khấu, hỗ trợ vận chuyển hoặc kéo dài thời hạn thanh toán cho khách hàng, lợi nhuận có thể không tăng tương ứng với doanh số.
Ví dụ giả định: Doanh nghiệp có doanh thu 500 tỷ đồng và biên lợi nhuận gộp 10%, tương ứng lợi nhuận gộp 50 tỷ đồng. Nếu doanh thu tăng 10% lên 550 tỷ đồng nhưng biên gộp giảm còn 8%, lợi nhuận gộp chỉ còn 44 tỷ đồng.
Tăng trưởng doanh thu cần được xem cùng biên lợi nhuận và chi phí hoạt động.
Cổ tức tiền mặt có thể hấp dẫn, nhưng không cố định cho toàn ngành
Theo các thông báo thực hiện quyền của VSDC, cổ tức năm 2025 được công bố thanh toán trong năm 2026 của ba doanh nghiệp như sau:
| Mã | Nội dung thực hiện quyền | Tiền cổ tức/cổ phiếu | Ngày thanh toán theo thông báo |
|---|---|---|---|
| SMN | Cổ tức năm 2025 bằng tiền | 500 đồng | 05/06/2026 |
| NBE | Tạm ứng cổ tức năm 2025 bằng tiền | 1.100 đồng | 16/09/2026 |
| PNC | Cổ tức năm 2025 bằng tiền | 500 đồng | 20/10/2026 |
Các khoản trên thuộc năm tài chính 2025, không phải cam kết cổ tức năm 2026 hoặc 2027.
Tỷ lệ cổ tức theo mệnh giá khác với tỷ suất cổ tức trên giá mua. Chẳng hạn, 1.100 đồng/cổ phiếu tương ứng 11% trên mệnh giá 10.000 đồng. Nếu giá mua giả định là 20.000 đồng, tỷ suất cổ tức trước thuế chỉ là 5,5%.
Để đánh giá khả năng duy trì cổ tức, cần kiểm tra dòng tiền kinh doanh, tiền mặt có thể sử dụng, nhu cầu đầu tư và nghĩa vụ trả nợ.
- Tìm hiểu thêm: Cổ tức là gì?
Phân tích các cổ phiếu ngành giáo dục đáng chú ý
SMN: Doanh thu tăng gấp đôi nhưng lợi nhuận chịu áp lực từ hàng tồn kho
CTCP Sách và Thiết bị Giáo dục Miền Nam hoạt động trong lĩnh vực phát hành sách giáo khoa, sách bổ trợ và thiết bị giáo dục. Kết quả quý III/2026 cho thấy doanh thu tăng mạnh, nhưng hiệu quả sinh lời suy giảm.
| Chỉ tiêu | Quý III/2025 | Quý III/2026 | Biến động |
|---|---|---|---|
| Doanh thu thuần | 120,46 tỷ đồng | 245,01 tỷ đồng | Tăng 103,4% |
| Lợi nhuận sau thuế | 2,58 tỷ đồng | 0,21 tỷ đồng | Giảm 91,9% |
| Biên lợi nhuận sau thuế | 2,14% | 0,09% | Giảm khoảng 2,05 điểm % |
Nguồn: Báo cáo giải trình kết quả kinh doanh quý III/2026 của SMN; biên lợi nhuận và tỷ lệ biến động được tính từ số liệu doanh nghiệp công bố.
Theo giải trình của doanh nghiệp, nguyên nhân chủ yếu khiến lợi nhuận giảm là trích lập khoảng 4,60 tỷ đồng dự phòng giảm giá hàng tồn kho, liên quan đến bộ sách Chân trời sáng tạo và sách Lịch sử và Địa lý các cấp tồn kho từ năm 2025. Khoản dự phòng này lớn hơn nhiều so với lợi nhuận sau thuế của quý.
Số liệu cho thấy tăng trưởng doanh thu chưa chuyển thành tăng trưởng lợi nhuận: cứ 100 đồng doanh thu quý III/2026, SMN chỉ giữ lại khoảng 0,09 đồng lợi nhuận sau thuế. Vì vậy, không nên đánh giá triển vọng doanh nghiệp chỉ từ mức tăng doanh số hơn 100%.
Về bản chất, dự phòng tồn kho phản ánh rủi ro thu hồi giá trị hàng hóa. Đây không phải khoản chi tiền ngay trong kỳ, nhưng cho thấy một phần vốn đã bỏ vào sách có thể không thu hồi đầy đủ. Do đó, cũng không nên cộng toàn bộ dự phòng trở lại lợi nhuận rồi coi đó là mức sinh lời bền vững.
Triển vọng SMN phụ thuộc vào khả năng xử lý lượng sách cũ và kiểm soát tồn kho mới. Nếu áp lực dự phòng giảm, hiệu quả kinh doanh có thể cải thiện. Ngược lại, nếu còn tồn kho cần trích lập, doanh thu tăng vẫn có thể đi kèm lợi nhuận thấp. Báo cáo tiếp theo cần làm rõ giá trị tồn kho còn lại, mức dự phòng lũy kế và dòng tiền thu từ khách hàng.
NBE: Kế hoạch doanh thu tăng nhưng lợi nhuận dự kiến giảm
Đối với CTCP Sách và Thiết bị Giáo dục Miền Bắc, tài liệu ĐHĐCĐ thường niên năm 2026 cho thấy bức tranh thận trọng hơn nhận định “ngành giáo dục tăng trưởng ổn định”.
| Chỉ tiêu | Thực hiện năm 2025 | Kế hoạch năm 2026 |
|---|---|---|
| Tổng doanh thu | 608,5 tỷ đồng | 680 tỷ đồng |
| Lợi nhuận trước thuế | 11,63 tỷ đồng | 8 tỷ đồng |
| Lợi nhuận trước thuế/tổng doanh thu | Khoảng 1,91% | Khoảng 1,18% |
| Tỷ lệ cổ tức theo mệnh giá | 11% | 8% |
Nguồn: Tài liệu ĐHĐCĐ thường niên năm 2026 của NBE. Số liệu năm 2026 là kế hoạch trình trong tài liệu, không phải kết quả đã thực hiện; các tỷ suất được tính từ số liệu công bố.
Năm 2025, tổng doanh thu NBE giảm khoảng 21,8%, lợi nhuận trước thuế giảm khoảng 36,8% so với năm 2024. Doanh nghiệp vẫn vượt kế hoạch lợi nhuận năm 2025, nhưng điều đó không đồng nghĩa kết quả tăng trưởng so với cùng kỳ.
Sang năm 2026, kế hoạch doanh thu tăng khoảng 11,8%, trong khi lợi nhuận trước thuế dự kiến giảm khoảng 31,2%. Chênh lệch này cho thấy doanh nghiệp dự kiến phải đánh đổi một phần khả năng sinh lời để duy trì hoặc mở rộng doanh số.
Trong tài liệu đại hội, NBE đề cập các áp lực như điều chỉnh cơ chế phát hành sách giáo khoa, giảm giá bìa, chi phí xử lý sách tồn kho và cạnh tranh trong phát hành sách tham khảo. Đây là những yếu tố có thể khiến doanh thu tăng nhưng lợi nhuận trên mỗi đồng doanh thu giảm.
Về cổ tức, VSDC thông báo tạm ứng cổ tức năm 2025 bằng tiền ở mức 1.100 đồng/cổ phiếu, ngày thanh toán 16/09/2026. Tuy nhiên, mức cổ tức kế hoạch 2026 trong tài liệu đại hội là 8%, nên không thể mặc định khoản thu nhập 1.100 đồng sẽ được duy trì cho năm tiếp theo.
Luận điểm đầu tư đối với NBE cần tập trung vào khả năng bảo vệ biên lợi nhuận, thay vì chỉ dựa vào doanh thu hoặc lịch sử cổ tức. Tín hiệu tích cực sẽ là kết quả thực tế vượt kế hoạch lợi nhuận đi cùng thu hồi công nợ tốt; tín hiệu cần thận trọng là doanh số tăng nhưng tồn kho, phải thu và nhu cầu vay vốn cùng tăng nhanh.
PNC: Doanh thu gần như đi ngang, biên lợi nhuận giảm khiến doanh nghiệp thua lỗ
CTCP Văn hóa Phương Nam có đặc điểm của doanh nghiệp bán lẻ sách và văn hóa phẩm. Báo cáo hợp nhất bán niên 2026 đã soát xét cho thấy áp lực nằm ở lợi nhuận gộp và dòng tiền.
| Chỉ tiêu | Sáu tháng 2025 | Sáu tháng 2026 |
|---|---|---|
| Doanh thu thuần | 290,39 tỷ đồng | 292,22 tỷ đồng |
| Lợi nhuận gộp | 112,18 tỷ đồng | 93,57 tỷ đồng |
| Biên lợi nhuận gộp | 38,63% | 32,02% |
| Lợi nhuận sau thuế hợp nhất | 1,48 tỷ đồng | Lỗ 13,13 tỷ đồng |
| Dòng tiền thuần từ hoạt động kinh doanh | Dương 11,57 tỷ đồng | Âm 47,47 tỷ đồng |
Nguồn: Báo cáo tài chính hợp nhất bán niên 2026 đã soát xét của PNC. Tỷ suất được tính từ số liệu báo cáo.
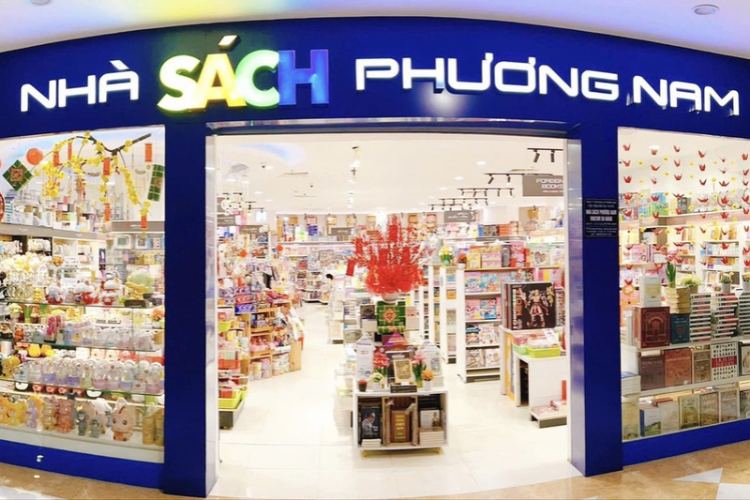
Nhà sách Phương Nam thuộc sự vận hành của Công ty Cổ phần Văn hóa Phương Nam.
Doanh thu tăng khoảng 0,6%, nhưng lợi nhuận gộp giảm khoảng 16,6%. Biên gộp mất khoảng 6,61 điểm phần trăm, cho thấy phần lợi nhuận giữ lại sau giá vốn suy giảm đáng kể.
Trong khi đó, chi phí bán hàng sáu tháng 2026 khoảng 103,19 tỷ đồng, cao hơn lợi nhuận gộp khoảng 9,62 tỷ đồng, chưa tính chi phí quản lý doanh nghiệp. Điều này giải thích vì sao doanh thu gần 300 tỷ đồng vẫn chưa đủ bảo đảm có lãi.
Dòng tiền kinh doanh âm 47,47 tỷ đồng, lớn hơn khoản lỗ kế toán, cho thấy cần đánh giá thêm vốn bị giữ trong hàng tồn kho, công nợ và biến động các khoản phải trả. Nếu tình trạng này kéo dài, doanh nghiệp có thể phải sử dụng tiền tích lũy hoặc nguồn tài trợ khác để vận hành.
PNC công bố cổ tức năm 2025 ở mức 500 đồng/cổ phiếu, ngày thanh toán theo thông báo là 20/10/2026. Đây là phân phối lợi nhuận của năm trước, không phải bằng chứng hoạt động kinh doanh năm 2026 đã phục hồi.
Điều kiện để triển vọng PNC cải thiện là phục hồi biên lợi nhuận và hiệu quả cửa hàng. Nhà đầu tư cần tìm bằng chứng doanh thu tạo đủ lợi nhuận gộp để trang trải chi phí bán hàng, quản lý; đồng thời dòng tiền kinh doanh bớt âm hoặc chuyển dương. Chỉ mở thêm điểm bán hay tăng doanh số sẽ chưa đủ nếu chi phí vận hành và vốn tồn kho tăng nhanh hơn.
Lưu ý về kỳ dữ liệu: SMN sử dụng quý III/2026; NBE sử dụng kết quả 2025 và kế hoạch 2026 trong tài liệu đại hội; PNC sử dụng bán niên 2026 đã soát xét. Không dùng các số liệu khác kỳ này để xếp hạng trực tiếp doanh nghiệp.
Có nên đầu tư cổ phiếu ngành giáo dục trong năm 2027?
Có thể đưa nhóm cổ phiếu này vào danh sách nghiên cứu, nhưng cần lựa chọn theo từng doanh nghiệp. Cơ hội đầu tư có cơ sở hơn khi đồng thời xuất hiện những điều kiện sau:
- Doanh nghiệp duy trì được danh mục sản phẩm và kênh phân phối phù hợp với chính sách mới.
- Lợi nhuận đến chủ yếu từ hoạt động kinh doanh cốt lõi.
- Tồn kho, công nợ và dòng tiền được kiểm soát.
- Cổ tức phù hợp với khả năng tài chính.
- Giá mua và thanh khoản đáp ứng mục tiêu đầu tư.
Ngược lại, cần thận trọng khi doanh thu tăng nhưng biên lợi nhuận giảm, dòng tiền âm kéo dài, tồn kho khó tiêu thụ hoặc kỳ vọng chính sách đã khiến giá cổ phiếu tăng quá xa kết quả thực tế.
Sự tham gia của cổ đông nhà nước hoặc một tổ chức lớn cũng không phải bảo đảm giá cổ phiếu, lợi nhuận hay khả năng thu hồi vốn cho nhà đầu tư.
Câu hỏi thường gặp về cổ phiếu ngành giáo dục
Cổ phiếu ngành giáo dục có an toàn không?
Không có sự bảo đảm an toàn chỉ dựa trên tên ngành. Rủi ro còn đến từ mô hình kinh doanh, tài chính, quản trị, định giá và thanh khoản của từng mã.
Cổ tức 11% có nghĩa là sinh lời 11% trên vốn đầu tư?
Không. Nếu tính trên mệnh giá 10.000 đồng, cổ tức 11% tương ứng 1.100 đồng/cổ phiếu. Tỷ suất thực tế phụ thuộc giá mua và chưa tính thuế, chi phí hoặc biến động giá cổ phiếu.
Miễn phí sách giáo khoa có khiến doanh nghiệp sách mất doanh thu?
Không thể kết luận như vậy. Cơ chế mua sách cho thư viện vẫn phát sinh nhu cầu cung ứng, nhưng việc tái sử dụng có thể thay đổi lượng mua mới và kênh bán hàng. Tác động phụ thuộc vai trò của từng doanh nghiệp.
SMN, NBE và PNC có thể so sánh trực tiếp với nhau không?
Có thể so sánh một số chỉ tiêu tài chính, nhưng phải điều chỉnh theo mô hình. SMN và NBE gắn với sách, thiết bị giáo dục; PNC có đặc điểm bán lẻ sách và văn hóa phẩm, chịu ảnh hưởng rõ hơn từ hiệu quả cửa hàng và chi phí mặt bằng.
Cổ phiếu ngành giáo dục cần được đánh giá từ khả năng tạo lợi nhuận và dòng tiền trong bối cảnh chính sách mới. Với SMN, NBE và PNC, lợi thế phân phối hoặc thương hiệu chỉ trở thành giá trị cho cổ đông khi được chuyển thành hiệu quả kinh doanh và mua ở mức định giá phù hợp.
Nhà đầu tư có thể tìm hiểu thêm tại Học đầu tư cùng KIS Việt Nam hoặc liên hệ (028) 3914 8585 để được hỗ trợ.
Bài viết cung cấp thông tin tham khảo, không phải khuyến nghị mua hoặc bán cổ phiếu.
>>> Theo dõi bảng giá chứng khoán KIS và đặt lệnh ngay TẠI ĐÂY


